死亡保険金1,000万円の月額保険料はいくら?保障額の平均や保険の種類
死亡保険金1,000万円を準備したいと考えたとき、「月々の保険料はいくらになるのか」「その保障額で本当に足りるのか」と不安に思う方も多いのではないでしょうか。保険の種類や加入する方の年齢・性別によって保険料は大きく変わるため、比較検討をしないまま加入すると、保障が不足したり、必要以上に保険料を払い続けたりすることにもなりかねません。
この記事では、死亡保険金1,000万円の月額保険料の目安や保険の種類のほか、1,000万円という保障額が自分にとって十分かどうかを判断するためのポイントなどを紹介します。
手ごろな保険料で、お葬式代程度を無理なく備えられる「SBIいきいき少短の死亡保険」はこちら新規ウィンドウを開きます
死亡保険金1,000万円の月額保険料はいくら?
死亡保険金1,000万円の月額保険料は、加入する方の年齢・性別・健康状態、選ぶ保険の種類によって大きく変わるため、「1,000万円ならいくら」と一律にはいえません。
健康状態に問題のない38歳の男性が、保険期間10年・死亡保険金1,000万円の定期保険(掛け捨て型)に加入する場合、複数の保険会社の商品を比較すると、月額保険料はおおむね1,000〜3,000円程度が目安となっています。一方、同じ年齢、保障額で終身保険に加入する場合は、月額1万円を超えるケースがあり、定期保険よりも保険料が高くなるのが一般的です。
なお、保険期間や払込期間、保険会社、健康状態による割引の有無によって実際の保険料は変動します。一般的に年齢が上がるほど保険料は高くなる傾向があるため、加入を検討する際は、複数社でシミュレーションを行い、比較検討するとよいでしょう。
保険の種類によって保険料は大きく変わる
死亡時に備える保険には、大きく分けて「定期保険」「終身保険」「収入保障保険」「養老保険」の4つのタイプがあります。それぞれの特徴は以下のとおりです。
定期保険
定期保険は、契約時に定めた一定期間のみ保障が続く保険です。貯蓄性がない分、終身保険や養老保険と比べて保険料を抑えやすく、子どもが独立するまで、住宅ローンを完済するまでなど、一定期間だけ手厚い保障が必要な場合に向いています。
保険期間が満了すると保障は終了し、更新型の場合は、更新の都度保険料が上がるケースが多くみられます。保険料は掛け捨てで、満期保険金や解約返戻金がない、またはごくわずかな商品が一般的です。
終身保険
終身保険は、解約しない限り、一生涯保障が続く保険です。途中で更新がないため、基本的に契約時の保険料が変わることはありません。商品によっては、解約返戻金を受け取れるものもあり、貯蓄性を兼ね備えた保険として資産形成に活用するケースもあります。
ただし、同じ保障額であれば定期保険よりも保険料は高くなる傾向があります。そのため、保障内容と家計への負担のバランスを考慮して選ぶことが大切です。
収入保障保険
収入保障保険は、被保険者が死亡した場合に契約時に定めた保険期間の満了まで、毎月(または毎年)一定額の保険金を年金形式で受け取れる保険です。保険期間の経過とともに将来受け取れる保険金の総額が減っていく仕組みのため、保険期間を通じて一定額を保障する定期保険や終身保険と比べ、保険料を抑えやすいのが特徴です。
遺族の生活費など、時間の経過とともに必要な保障額が減っていく支出に備えたい場合に向いています。
養老保険
養老保険は、死亡保障と生存保障を組み合わせた保険の一種です。保険期間があらかじめ定められている点は定期保険と同じですが、保険期間中に被保険者が死亡した場合は死亡保険金を受け取れ、保険期間満了まで生存していた場合は死亡保険金と同額の満期保険金を受け取れます。
保障と貯蓄を兼ね備えている反面、同じ保障額であれば、その分保険料は定期保険や終身保険よりも高額になる傾向があります。
死亡保険金1,000万円は少ない?
死亡保険金を検討する際は、ほかの世帯がどの程度の保険金額を準備しているかを確認しておくと、判断の参考になります。詳しく見ていきましょう。
死亡保険金額の世帯平均は1,936万円
公益財団法人生命保険文化センターの「2024(令和6)年度 生命保険に関する全国実態調査」によると、2人以上世帯における世帯普通死亡保険金額の平均は1,936万円です。この金額は低下傾向となっており、2012年は2,763万円、2015年は2,423万円、2018年は2,255万円、2021年は2,027万円、2024年は1,936万円と推移しています。
下表のとおり世帯普通死亡保険金額の分布を見ると、保険金額を1,000万〜2,000万円未満に設定している世帯は17.5%となっています。
■世帯普通死亡保険金額(全生保)の平均
| 保険金額の区分 | 割合 |
|---|---|
| 200万円未満 | 4.2% |
| 200万〜500万円未満 | 9.4% |
| 500万〜1,000万円未満 | 11.6% |
| 1,000万〜1,500万円未満 | 10.5% |
| 1,500万〜2,000万円未満 | 7.0% |
| 2,000万〜3,000万円未満 | 10.8% |
| 3,000万〜5,000万円未満 | 10.0% |
| 5,000万〜1億円未満 | 4.8% |
| 1億円以上 | 0.7% |
| 不明 | 31.1% |
| 平均保険金額 | 1,936万円 |
出典:公益財団法人生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」[PDF:7.39MB]新規ウィンドウを開きますをもとに当社にて作成
世帯主年齢別の死亡保険金額の平均
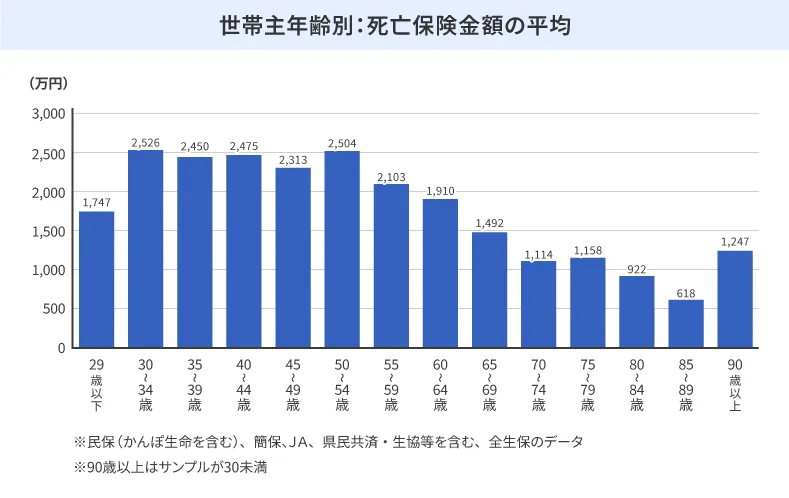
同調査を世帯主の年齢別にみると、死亡保険金額の平均は30~34歳が2,526万円、50~54歳が2,504万円と比較的高い水準となっています。これは、子育てや住宅ローン返済など、万が一に備えて必要な保障額が大きくなる時期であることが背景のひとつと考えられます。
一方、50代後半以降は徐々に減少し、70~74歳で1,114万円、85~89歳で618万円まで下がります。
出典:公益財団法人生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」[PDF:7.39MB]新規ウィンドウを開きますをもとに当社にて作成
世帯年収別の死亡保険金額の平均
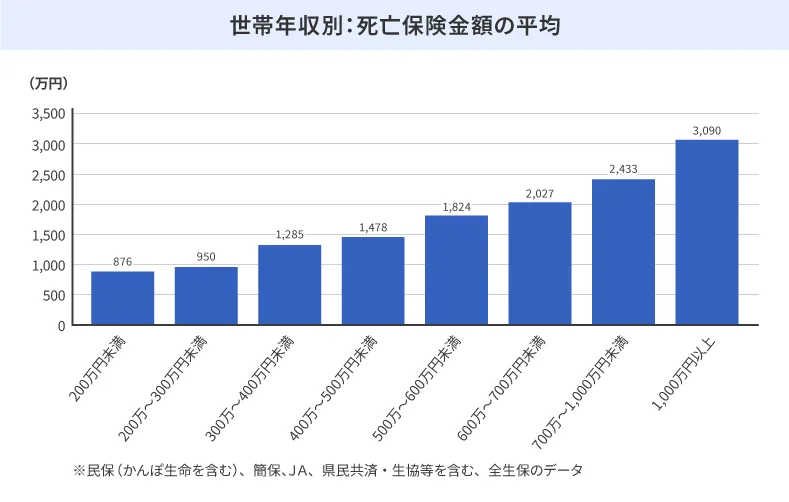
同調査によると、年収200万円未満の世帯では死亡保険金額の平均が876万円であるのに対し、年収1,000万円以上の世帯では3,090万円と、年収が高い世帯ほど死亡保険金額も大きくなる傾向がみられます。
これは、生活費や住宅ローンなど、万が一の際に必要となる保障額が大きくなることが背景のひとつと考えられるでしょう。
出典:公益財団法人生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」[PDF:7.39MB]新規ウィンドウを開きますをもとに当社にて作成
家族構成(ライフステージ)別の死亡保険金額の平均
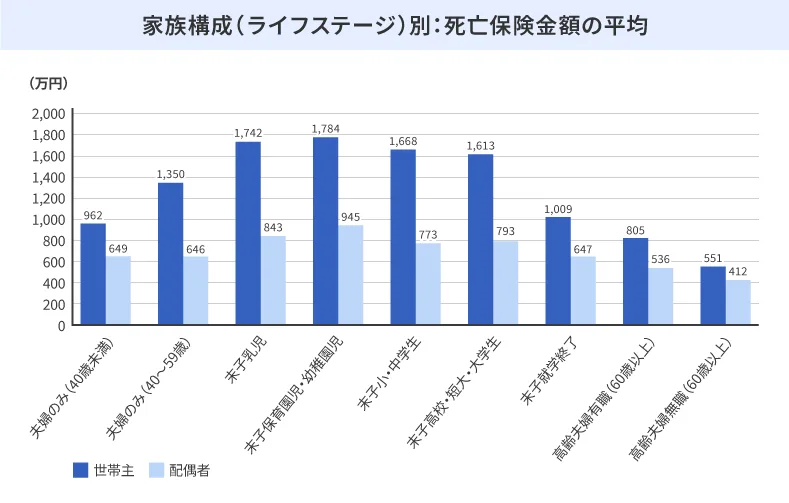
同調査を世帯構成別にみると、死亡保険金額の平均は、末子が保育園児または幼稚園児の世帯が世帯主1,784万円、配偶者945万円と最も高く、次いで末子が乳児の世帯が世帯主1,742万円、配偶者843万円となっています。子育て中の世帯では、教育費や生活費など将来必要となる支出を見据え、比較的手厚い保障を準備する傾向がみられます。
一方、末子の就学が終了すると世帯主の死亡保険金額の平均は1,009万円まで下がり、高齢夫婦無職(60歳以上)では世帯主551万円、配偶者412万円とさらに少なくなります。
84歳まで申し込める「SBIいきいき少短の死亡保険」はこちら新規ウィンドウを開きます
出典:公益財団法人生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」[PDF:7.39MB]新規ウィンドウを開きますをもとに当社にて作成
死亡保険金を受け取るときの税金
死亡保険金を受け取る際は、契約者(保険料の負担者)・被保険者・受取人の関係によって課される税金の種類が変わるため、契約時に確認しておくことが大切です。死亡保険金にかかる税金は、「相続税」「所得税」「贈与税」のいずれかに区分されます。
契約者・被保険者・受取人の組み合わせと税金の種類の対応は、下表のとおりです。
■契約者・被保険者・受取人の関係と税金の種類
| 契約者 | 被保険者 | 金受取人 | 税金の種類 |
|---|---|---|---|
| 夫 | 夫 | 妻 | 相続税 |
| 夫 | 妻 | 夫 | 所得税 |
| 夫 | 妻 | 子 | 贈与税 |
相続人が死亡保険金を受け取る場合は、「500万円×法定相続人の数」の非課税限度額が適用され、これを超える部分が相続税の課税対象となります。たとえば、法定相続人が2人なら非課税限度額は1,000万円となり、死亡保険金1,000万円であれば非課税限度額の範囲内です。
自分に適した死亡保険金を決めるときのポイント
必要な保障額は、以下のように算出できます。
<必要な保障額の算出方法>
必要な保障額の目安=遺族に必要な支出-遺族の収入(公的保障を含む)・貯蓄
ただし、遺族に必要な支出や収入の内容は、家族構成やライフステージによって異なります。ここでは、世帯タイプ別に必要保障額を考える際のポイントを見ていきましょう。
単独世帯の場合
扶養家族がいない独身などの単独世帯の場合、必要な備えは自身の葬儀費用や身辺整理費用が中心となります。まとまった貯蓄があれば自己資金でまかなうという選択肢もありますが、準備が難しい場合は、少額保障を用意しておくと安心でしょう。
また、死亡時に支給される自治体の葬祭費や健康保険の埋葬料なども考慮しながら、過不足のない保障額を検討することがポイントです。
夫婦のみの世帯の場合
配偶者がいる場合は、自身に万が一のことがあった際、配偶者の当面の生活費や、公的保障の受給が始まるまでの収入の空白期間を補うための保障が必要になります。
共働きか、配偶者に収入があるか、資産はどの程度かなど、状況によって必要な保障額は変わるため、家計の状況を踏まえて検討するとよいでしょう。
子どもがいる世帯の場合
子どもがいる場合は、生活費や教育費など将来的な支出が増えるため、必要な保障額も大きくなりやすい傾向があります。
「子どもが独立するまでの教育費」「配偶者の生活費○年分」のように、いつまでにいくら必要かを時系列で見積ることがポイントです。公的保障や貯蓄でまかなえない部分を、死亡保険で補うのが基本的な考え方です。
定年後の高齢夫婦・シニア世代の場合
定年後の高齢夫婦・シニア世代の場合、子どもが独立し生活基盤が整っていることが多いため、死亡保険の主な目的は葬儀費用や身辺整理費用、配偶者の生活費などとなり、必要な保障額は比較的少なくなる傾向があります。
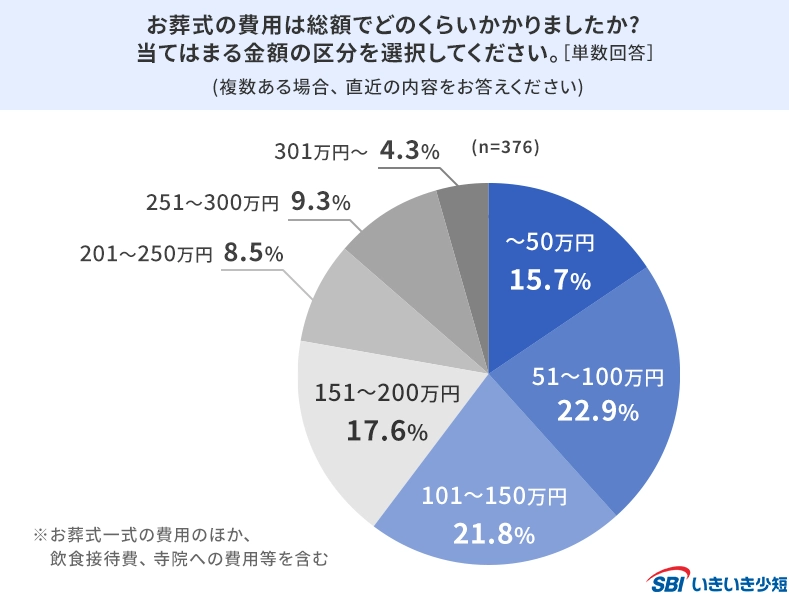
SBIいきいき少額短期保険が50歳以上の男女を対象に実施した「"終活・葬儀"に関するアンケート調査(2025年度)」によると、喪主として実際に執り行った葬儀費用は「51万~100万円」が22.9%で最多、次いで「101万~150万円」が21.8%となっています。葬儀費用を主な目的とする場合は、1,000万円もの死亡保障が必要とならないケースも少なくないでしょう。
- 【アンケート調査の概要】
調査期間:2026年2月20日~2月27日
調査対象:全国の50歳以上の男女
調査方法:インターネットリサーチ
有効回答数:1,012名
(ご自身または近親者が、喪主としてお葬式を執り行った経験が「ある」と回答した方にうかがいます)
■お葬式の費用は総額でどのくらいかかりましたか?当てはまる金額の区分を選択してください[単数回答]
ただし、相続対策など、今後のライフプランを踏まえて考える場合は、必要保障額が変わることもあるため、家族の状況に応じて見直しておくと安心です。
保険料と保障額のバランスは定期的な見直しを
死亡保険を検討する際は、保険料を無理なく払い続けられる範囲で、必要保障額に近い保障を準備することが重要です。保険料の安さだけを優先して保障が不足したり、逆に過大な保障で家計を圧迫したりしないよう注意しましょう。
また、結婚、出産、子どもの独立、住宅ローン完済など、ライフステージが変化するタイミングは、必要保障額も変わる可能性があります。定期的に保障内容や加入している保険を見直すのがおすすめです。
必要保障額を把握して自分に合った死亡保険を選ぼう
死亡保険金1,000万円の月額保険料は、加入する年齢・性別や保険の種類によって大きく異なります。1,000万円という保障額が自分にとって十分かどうかは、家族構成や貯蓄額、公的保障の見込み額などから算出する「必要保障額」を踏まえて判断することが大切です。独身であれば葬儀費用中心の備えで足りる場合もありますが、子どもがいる場合は教育費や生活費を含めて検討する必要があります。また、子どもが独立した高齢夫婦・シニア世代で葬儀費用や整理資金を目的とする場合、1,000万円もの保障が必要とならないケースもあるでしょう。
葬儀費用や整理資金を中心に備えたい方には、「SBIいきいき少短の死亡保険 新規ウィンドウを開きます」という選択肢もあります。100万~600万円の6コースから選べる保険金定額タイプの保険で、葬儀費用や墓地・墓石費用など万が一の整理資金を計画的に準備できます。加入を検討してみてはいかがでしょうか。
B2-26-J-0172(2026.11.19)
ファイナンシャル・プランナー
辻田 陽子 さん
FPサテライト所属ファイナンシャル・プランナー、1級ファイナンシャル・プランニング技能士、証券外務員一種、日商簿記2級。
税理士事務所、金融機関での経験を経て、FP資格を取得。それぞれのライフイベントでのお金の不安や悩みを減らし、人々がより豊かで自由な人生を送る手助けをすべく活動中。
- ※本ページ上の保険の説明は、一般的と考えられる内容を掲載しています。個別の保険商品については、各保険会社の公式サイトをご確認ください。
- ※掲載している内容は、2026年11月19日時点のものです。
- ※ページ内のコンテンツの転載を禁止します。