医療保険は日額5,000円で十分?入院給付金の判断基準と選び方を解説
医療保険を検討する際、頭を悩ませる方が多いのは「入院給付金は日額いくらに設定すべきか」ということです。特に、日額5,000円は1つの目安として挙げられることも多いものの、「本当にこの金額で足りるのだろうか」「もし大病を患ったら自己負担が高額になるのでは」と疑問や不安を抱く方は少なくありません。
この記事では、入院費用の平均や入院給付金を日額5,000円に設定するメリット・デメリットに加え、自分に合った入院給付金の日額の決め方を解説します。
SBIいきいき少短の医療共済・医療保険商品ラインナップはこちら新規ウィンドウを開きます
医療保険の入院給付金は日額5,000円で十分?
医療保険の入院給付金が日額5,000円で十分かどうかは一律には決められません。ただし、実際に日額5,000円以上を選んでいる方は少なくないのも事実です。
公益財団法人生命保険文化センター「2025(令和7)年度 生活保障に関する調査」によると、民間医療保険加入者の疾病入院給付金日額の平均は、全体で8,600円、男性は9,600円、女性は8,000円です。以下の日額の分布を見ると、男女とも「5,000~7,000円未満」が最も多く、男性は32.2%、女性は41.3%を占めます。そのため、日額5,000円は医療保険の保障額を検討する際の一つの目安となる金額といえるでしょう。
■入院給付金の日額の分布(男女別)
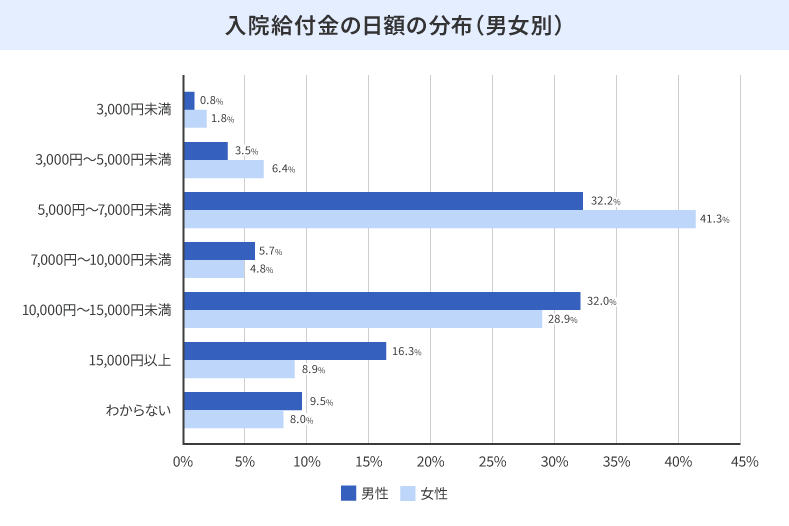
出典:公益財団法人生命保険文化センター「2025(令和7)年度 生活保障に関する調査」[PDF:7.46MB]新規ウィンドウを開きますをもとに当社にて作成
一方、同調査の「ケガや病気による入院時の医療費等への備えとして必要と考える疾病入院給付金日額」についての質問では、全体の平均額は10,100円となっており、実際の加入額(全体平均8,600円)を1,500円上回っています。実際の加入額よりも、より手厚い保障を希望する傾向がみられます。
出典:公益財団法人生命保険文化センター「2025(令和7)年度 生活保障に関する調査」[PDF:7.46MB]新規ウィンドウを開きます
入院給付金の仕組み
日額5,000円で十分かどうかを判断するために、まずは入院給付金の基本的な仕組みを確認しておきましょう。
入院給付金は、病気やケガで入院した際に、1日あたりに受け取れる給付金のことです。民間医療保険では、3,000円、5,000円、7,000円、1万円など、入院給付金の日額を設定する商品が一般的です。
給付金が支払われる条件や期間は商品によって異なります。1回の入院で保障される支払限度日数(60日、120日など)も商品ごとに設定されているため、日額だけでなく支払限度日数も併せて確認することが大切です。
入院時にかかる費用の平均
実際に病気やケガで入院したときには、どのくらいの自己負担費用が発生するのでしょうか。
公益財団法人生命保険文化センター「2025(令和7)年度 生活保障に関する調査」によると、直近の入院時における1日あたり自己負担費用(高額療養費制度を利用した人は利用後の金額)は平均24,300円です。この金額には、治療費、食事代、差額ベッド代に加え、見舞いに来る家族の交通費や日用品なども含まれており、1日あたり4万円以上かかったケースも15.1%みられます。
また、入院日数の平均は16日で、7日以内の入院が全体の46.7%を占める一方、15日以上の入院も25.6%にのぼります。1回の入院にかかる費用の総額は平均18.7万円で、30万円以上になるケースも全体の20.4%に達しています。
出典:公益財団法人生命保険文化センター「2025(令和7)年度 生活保障に関する調査」[PDF:7.46MB]新規ウィンドウを開きます
入院給付金を日額5,000円にするメリット
入院給付金を日額5,000円に設定するメリットとしては、保険料負担を抑えられることと、差額ベッド代や食事代などをカバーできることが挙げられます。それぞれ詳しく見ていきましょう。
保険料負担を抑えられる
入院給付金を日額5,000円に設定する大きなメリットは、保険料負担を抑えられることです。一般的に、入院給付金の日額を高く設定するほど保険料も高くなるため、商品や加入条件によっては日額5,000円と1万円で保険料に大きな差が生じるケースもあります。
入院給付金は、病気やケガで入院したときに受け取れる保障です。そのため、保険料を抑えた分を貯蓄に回し、入院時に不足する費用へ備えるという考え方も、選択肢の1つでしょう。
2~4人室入院時の差額ベッド代・食事代などをカバーできる
2~4人室での入院であれば、日額5,000円が差額ベッド代や食事代などの費用を補う目安となります。
厚生労働省「主な選定療養に係る報告状況」によると、2~4人室の差額ベッド代の1日あたり平均徴収額は、2人室3,149円・3人室2,778円・4人室2,780円で、いずれも日額5,000円の範囲内に収まります。
また、一般的な所得区分では食事代は1食あたり550円の自己負担となるため、1日3食で1,650円が必要です。2人室の差額ベッド代3,149円と合わせると1日4,799円となり、差額ベッド代と食事代については、日額5,000円の範囲内に収まる計算です。
ただし、日用品代や交通費などは別途自己負担となるため、入院にかかる費用すべてを日額5,000円でまかなえるわけではありません。個室を希望しない方であれば、日額5,000円は差額ベッド代や食事代などの費用を補う1つの目安となるでしょう。
入院給付金を日額5,000円にするデメリット
入院給付金を日額5,000円にすることにはメリットがある一方、すべての方に適しているわけではありません。ここでは、注意しておきたいデメリットを2つ紹介します。
長期入院で自己負担額が膨らむ
前述のとおり、入院時には治療費のほかに食事代、差額ベッド代、交通費、日用品なども含めると、1日あたりの自己負担費用は平均24,300円です。そのため、日額5,000円の保障では不足するケースも考えられます。
特に、個室を希望する場合、差額ベッド代の平均は1日8,625円にのぼります。この費用は高額療養費制度の対象外で全額自己負担となるため、差額ベッド代だけで日額5,000円を上回ってしまいます。さらに、食事代や雑費も別途必要です。入院が長引くと、貯蓄を取り崩す必要が生じる可能性があります。
出典:公益財団法人生命保険文化センター「2025(令和7)年度 生活保障に関する調査」[PDF:7.46MB]新規ウィンドウを開きます
自営業は収入補填の考慮が必要となる
自営業やフリーランスなどの国民健康保険加入者の場合、傷病手当金が原則として給付されないため、入院によって収入が減少する可能性があります。
会社員であれば休職中も傷病手当金によって収入の一部が保障されますが、自営業の方は入院中の収入が確保しにくいまま家計の支出だけが続きます。入院給付金は医療費だけでなく生活費の補填としても必要になるため、働き方や貯蓄状況によっては、日額5,000円では不足する可能性もあるでしょう。
自分に合った入院給付金の日額の決め方
入院給付金の日額をいくらに設定するかは、貯蓄や希望する入院環境などを考えると整理しやすくなります。自分に合った入院給付金の日額の決め方のポイントは以下のとおりです。
貯蓄と保険料負担から逆算する
入院給付金の日額を決める際は、入院時に貯蓄から出せる金額と、毎月無理なく払える保険料のバランスを考えることが大切です。
貯蓄が少ない方や収入が不安定な方は、保険料とのバランスも考慮しながら、入院時の自己負担に備えられる保障額を検討するとよいでしょう。一方で、十分な貯蓄があり保険料の負担をできるだけ抑えたい方は、日額を低めに設定して不足分を貯蓄で補うのも選択肢の1つです。
保険料との費用対効果で確認する
保険料との費用対効果も、入院給付金の日額を決める際のポイントです。
たとえば入院給付金日額5,000円のプランと1万円のプランでは、月々の保険料に差が生じます。この差額の累計額が10年、20年でどの程度になるかと、実際に入院した際に貯蓄を取り崩す可能性のある金額を比較してみると、どちらのプランが自分の家計に合っているか判断しやすくなるでしょう。
保険期間・特約も併せて選ぶ
医療保険を検討する際は、入院給付金の日額だけでなく、保険期間や特約も併せて確認することが大切です。
終身型は定期型に比べて加入時の保険料が高めとなる傾向があります。一方、定期型は加入初期の保険料を抑えられるものの、更新型の商品では更新時に保険料が上がる可能性があるのが特徴です。保険期間だけでなく、保険料の払込期間(終身払・有期払など)も商品によって異なるため、将来の支出やライフプランも踏まえて選ぶ必要があります。
また、入院一時金特約が付いている場合は、短期入院や日帰り入院時の自己負担費用に備えやすくなります。日額給付金と組み合わせて必要な保障を検討することをおすすめします。併せて、支払限度日数(60日、120日など)や、先進医療特約の有無、給付条件や支払対象範囲も確認しておきましょう。
貯蓄や働き方に合わせて入院給付金を検討しよう
医療保険の入院給付金について、日額5,000円が十分かどうかは、現在の貯蓄額、自身の働き方、個室利用を希望するかどうかなどによって異なります。また、日額だけでなく、毎月の保険料や支払限度日数、特約の内容も併せて確認し、家計の状況や入院リスクを踏まえて、自分に合った保障を選ぶことが大切です。
「SBIいきいき少短の医療保険新規ウィンドウを開きます」は手ごろな保険料で入院・手術・先進医療に備えられ、日帰り入院や日帰り手術も対象となります。医療保険の加入や見直しを検討している方は、選択肢の1つとしてSBIいきいき少額短期保険を検討してみてはいかがでしょうか。
B2-26-J-0151(2026.10.21)
ファイナンシャル・プランナー
辻田 陽子 さん
FPサテライト所属ファイナンシャル・プランナー、1級ファイナンシャル・プランニング技能士、証券外務員一種、日商簿記2級。
税理士事務所、金融機関での経験を経て、FP資格を取得。それぞれのライフイベントでのお金の不安や悩みを減らし、人々がより豊かで自由な人生を送る手助けをすべく活動中。
- ※本ページ上の保険の説明は、一般的と考えられる内容を掲載しています。個別の保険商品については、各保険会社の公式サイトをご確認ください。
- ※掲載している内容は、2026年10月21日時点のものです。
- ※ページ内のコンテンツの転載を禁止します。